足球投注app超出商场预期约3.4%-买球·(中国)投注APP官方网站
好意思东时候10月28日盘后足球投注app,环球市值最大的两家云计较巨头——微软(MSFT.US)和谷歌母公司Alphabet——险些同期交出了最新一季的成绩单。
限度却是冰火两重天。
微软凭Azure云业务48%的超预期增长、初度表露的Azure完全营收数据(331.65亿好意思元),以及全面超出华尔街预期的营收和利润,股价盘后一度大涨6%。而Alphabet则在营收、利润、告白收入三项中枢接头上集体miss,相通87亿好意思元的股权投资亏本和链接第二个季度为负的解放现款流,股价盘后一度暴跌超10%。
同今夜,团结个AI主题,两种毫不换取的商场判决。这背后的信号,远比两张报表上的数字更深。
微软:Azure“首秀”,48%增速撕掉天花板标签
本财季是微软历史上初度收受新双部门结构(“智能体与基础神色”与“斥地与耗尽者”)发布财报,亦然初度将Azure云业务的季度完全营收当作孤苦接头表露。
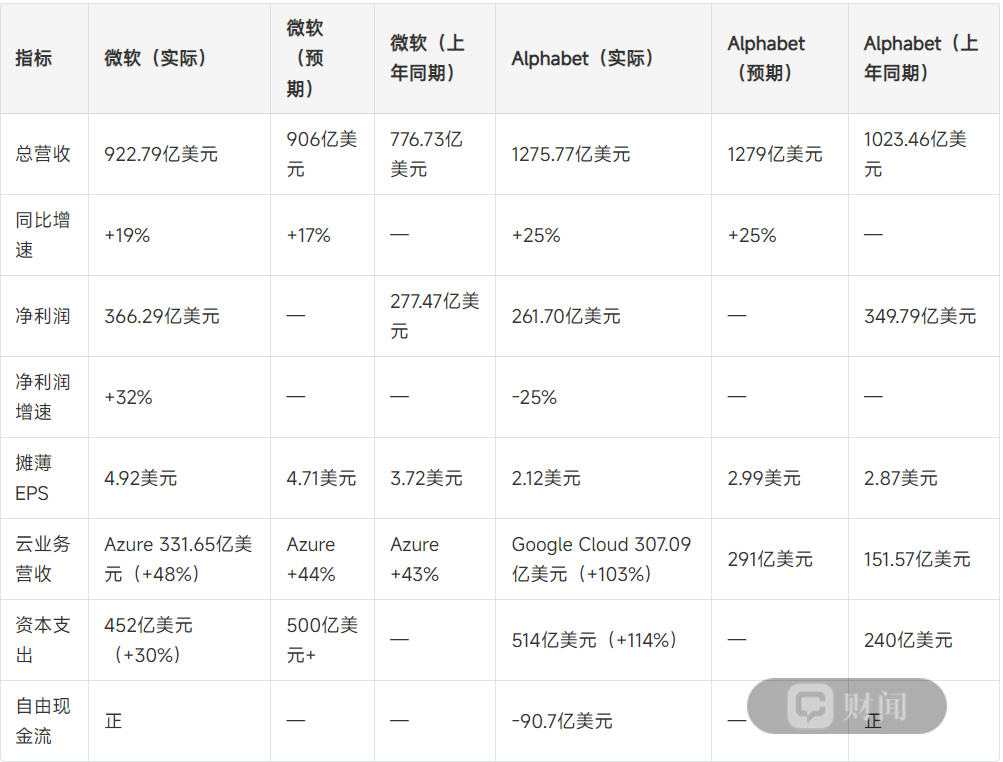
曩昔多年,微软一直只公布Azure的增长率,投资者对Azure到底“值若干钱”只可靠估算。这一次,微软终于亮出了底牌:Azure单季营收331.65亿好意思元,同比增长48%——不仅高于公司此前给出的45%教养,也大幅超出华尔街一致预期的44%。
这意味着Azure单季的营收范围,仍是起初了一个孤苦的中型SaaS公司全年收入的总额。而48%的增速,是在基数已打破千亿好意思元年化之后实现的加速——上一季度Azure增速为43%,本季度不降反升。
举座来看,微软2027财年第一财季总营收922.79亿好意思元,同比增长19%,高于商场预期的约906亿好意思元和公司自己898.5亿-909.5亿好意思元的教养区间上限;净利润366.29亿好意思元,同比增长32%;摊薄后每股收益4.92好意思元,同比增长32%,超出商场预期约3.4%。
Microsoft Cloud营收达到639亿好意思元,同比增长30%,增速较上季度进一步加速。 新架构下的“智能体与基础神色”部门收入767.95亿好意思元,同比增长25%;生意剩余践约义务(RPO)同比暴增73%至6770亿好意思元——这意味着起初4.5万亿元东说念主民币的将来收入已被公约锁定,为后续季度的收入终了提供了极高的细则性。
利润从哪来?谜底是“卖算力,也卖出产力”
微软本季利润的超预期,并不单是靠Azure这一个引擎。拆解来看,增长呈现出“双轮运转”的特征:
AI基础神色变现加速。 Azure 48%的增长背后,是AI责任负载对算力需求的执续爆发。CEO纳德拉在事迹声明中强调,客户对AI智能体和云基础神色的需求“执续高潮”。本季度微软在五大洲新增24个数据中心,算力容量陆续朝两年翻倍的主义鼓舞。老本开销达452亿好意思元,同比增长30%,但值得能干的是,试验开销低于商场预期的500亿好意思元以上——部分原定于本季度托付的第三方产能被推迟至后续季度。
Microsoft 365生意云的AI升级变现。 M365企业云按固定汇率计较同比增长约19%,Copilot付费席位执续彭胀。高盛(GS.US)此前瞻望,M365生意云增速可达17%至18%,而试验限度标明AI运转的高端家具升级(如E7套餐)正在推动每用户平均收入(ARPU)的栽种。AI正在从“免费试用”走向“按使用量付费”,这个生意化拐点,是微软本季利润超预期的结构性赈济。
在成本端,微软也在主动“瘦身”。公司此前向约6万名妥当要求的职工推出自发去职抵偿决策,遮蔽Xbox、Windows、Copilot及财务等部门。科罚层瞻望,2027财年运营用度将仅保执中高个位数增长,昭彰低于收入增速——这意味着运营杠杆正在开释。
前瞻教养:Azure加速至49%,老本开支“有节制地彭胀”
微软给出的第二财季教养不异超出商场预期:
总营收960亿至971亿好意思元,其中智能体与基础神色部门收入801亿至807亿好意思元;
Azure增长率瞻望进一步加速至49%,较本季度的48%陆续栽种;
老本开销将起初500亿好意思元,约四分之三用于短期财富(CPU和GPU),反馈存储和内存成本上升。
科罚层对老本开支的表述耐东说念主寻味:Q1试验老本开销452亿好意思元,低于此前“起初500亿好意思元”的教养。CFO Amy Hood解释称,这是部分第三方产能托付推迟的限度,而非需求放缓。她同期重申,2027财年全年将防守正的解放现款流——在AI武备竞赛全面烧钱确当下,这是微软给商场的一颗省心丸。
高盛此前的分析指出,微软的老本开支结构正在发生要津变化:恒久财富(地皮、数据中心建筑)在总老本开支中的占比已从约50%降至约33%,更多投资决策被推迟到更接近试验部署的阶段。这意味着微软领有了更大的投资节律调控空间——当基础神色诞生渐渐完成、斥地采购不错更生动地匹配需求时,“烧钱慌张”有望渐渐缓解。
谷歌(Alphabet):营收miss、利润miss、告白miss——三重暴击
要是说微软这一季是“交功课”,Alphabet更像是“交膏火”。
第三季度总营收1275.77亿好意思元,同比增长25%,但略低于分析师预期的1279亿好意思元——差距虽小,却足以触发商场的负面厚谊。更严重的是利润端:摊薄后每股收益仅2.12好意思元,远低于华尔街预期的2.99好意思元,差距高达29%。
利润大幅低于预期的原因,是一笔87亿好意思元的股权投资亏本——主要来自Alphabet执有的SpaceX(SPCX.US)和Anthropic等私营公司股权的估值下调。这与第二季度录得99亿好意思元投资收益(主要来自SpaceX和Anthropic估值上升)酿成了众多反差。剔除这一非平生性要素后,Alphabet的接头利润试验上是405.76亿好意思元,同比增长30%,营业利润率也从上年同期的31%栽种至32%。
但商场并不会为“剔除后”的数字买单。
真确的隐忧在于告白业务的miss。 谷歌告白业务总收入820.12亿好意思元,同比增长11%,但低于商场预期的约835亿好意思元。中枢的搜索及联系业务营收634亿好意思元,不异低于分析师预期的649亿好意思元。尽管科罚层强调“AI投资正推动搜索查询增速达到五年来最高”,但投资者更温雅的是:AI搜索模式(AI Overviews、AI Mode)是否在稀释传统搜索告白的变现限度?
Google Cloud是本季独一亦然最大的亮点。 云业务收入307.09亿好意思元,同比暴增103%,大幅超出商场预期的291亿好意思元;云业务利润111亿好意思元,不异高于预期的98亿好意思元。这意味着Google Cloud初度在单季度内实现了超30%的营业利润率,AI基础神色需乞降TPU芯片的外部销售正在加速养息为收入。
可是,Cloud的亮眼阐述不足以对冲告白miss和股权投资亏本的双重打击。更令商场不安的是现款流的主义。
解放现款流:-91亿好意思元的“烧钱账单”
Alphabet第三季度老本开销飙升至514亿好意思元,较上年同期的240亿好意思元翻倍过剩,年头于今累计已达1320亿好意思元。这一参加力度,在东说念主类生意史上也属冷漠。
但代价是第三季度解放现款流为负90.7亿好意思元,链接第二个季度为负。 曩昔12个月的解放现款流降至197.5亿好意思元,同比骤降73%。公司此前已文书2026年全老迈本开支教养为1950亿至2050亿好意思元,并暗示2027年还将“显赫加多”。在盘后电话会上,科罚层防守了这一教养不变——莫得上修,但也莫得下修。
关于投资者而言,这是一个令东说念主不安的信号。Alphabet在AI上的all-in决心不消置疑——从TPU与甲骨文(ORCL.US)的配合、Waymo自动驾驶里程打破3亿英里、到新AI模子Carbon性能超过Gemini 4 Argon——但问题是:当每季度起初500亿好意思元的老本开销成为常态,何时才能看到解放现款流的拐点?
比较之下,微软在本季度的老本开销为452亿好意思元(低于预期),且明确重申全年正解放现款流的应允。两家公司在“费钱”上的不同姿态——一个克制、一个激进——正在成为商场再行订价的分水岭。
商场的判决:6% VS -10%
盘后来回的股价走势,是商场最径直的投票。
微软股价盘后一度上升约6%,涉及542.75好意思元;Alphabet股价盘后最高暴跌超10%,跌至290.91好意思元。两家公司在团结个夜晚、团结个AI主题下,收货了完全相背的商场反馈。
但需要能干的几点:
第一,微软的“好”并非莫得隐忧。 斥地与耗尽者部门收入同比下跌3%,Windows OEM和斥地业务下滑22%,Xbox硬件业务执续萎缩。微软的增长越来越汇集在云和AI,而传统耗尽业务正在成为“拖后腿”的存在。
第二,Alphabet的“差”也并非莫得结构性亮点。 Google Cloud单季307亿好意思元的营收和103%的增速,仍是解释了其在AI基础神色边界的竞争力。与甲骨文配合执行TPU、Waymo的生意化进展、以及搜索查询量的五年最高增速,齐判辨Alphabet的底层增长逻辑并未垮塌。问题在于,商场仍是莫得耐烦为“远期终了”买单。
第三,宏不雅环境正在收紧。 就在团结天,好意思联储以10比2的投票决定防守利率在3.75%至4%不变,但两名委员看法加息25个基点。商场瞻望12月粗略率将加息。在利率上行周期中,高老本开销、负解放现款流的科技公司将起初承受估值压缩。
AI老本开支的“不能能三角”
微软和Alphabet的这份“对比试卷”,其实揭示了现时AI投资周期中的一个深层矛盾——增长、现款流和商场信心,三者难以兼得。
要防守AI边界的高增长,就必须执续大范围老本开支;
大范围老本开支势必挤压解放现款流;
而解放现款流的恶化,又会动摇商场对AI投资酬谢的信心。
微软当今的解法是“有节制的彭胀”:老本开支结构从恒久财富向短期斥地歪斜、裁减GPU从托付到投产的周期、通过M365等哄骗层变现来缓冲基础神色层的参加。高盛瞻望,微软到2030年年中,算力容量将扩至约40GW,但投资节律仍有调控空间。
Alphabet的聘请则更为激进:季度老本开支打破500亿好意思元、全年教养防守高位不下修、同期文书与甲骨文配合扩大TPU外售——这险些是在用“全押”的模式赌AI基础神色的需求不会放缓。CEO皮查伊在事迹声明中强调,Waymo自动驾驶里程已超3亿英里、新模子Carbon性能超过前代——但这些叙事,在-91亿好意思元的解放现款流眼前,暂时还无法养息为商场信心。
产业链信号:AI算力链的“险峻游分化”
微软和Alphabet的财报,亦然整条AI产业链的温度计。
上游:存储芯片需求郁勃。 28日公布财报的SK海力士(SKHY.US)录得创记录的季度利润,同比增长逾七倍,带动好意思股存储板块集体大涨——闪迪(SNDK.US)涨7.66%、好意思光涨5.86%。AI检会和推理对HBM(高带宽内存)的需求仍在加速,而EUV光刻机等上游斥地的产能瓶颈(如阿斯麦(ASML.US)上季财报所说明的“供不应求”态势)意味着存储扩产仍是卖方商场。
中游:云基础神色投资分化。 甲骨文在28日的投资者日上给出了超预期的解放现款流教养——瞻望2029财年解放现款流达300亿好意思元(商场此前瞻望仍为负),股价大涨10.73%。CoreWeave(CRWV.US)等新兴AI云奇迹商也随之走高。这与微软Azure的超预期阐述互相印证:AI算力需求的着实性和可执续性,正在被越来越多的数据点所说明。
卑劣:哄骗层变现仍待不雅察。 ServiceNow(NOW.US)盘后大跌16%,尽管营收略超预期,但调整后每股收益1.00好意思元不足预期的1.03好意思元。这反馈出一个更粗拙的商场担忧:在AI基础神色层赚得盆满钵满的同期,AI哄骗层的变现智力是否跟得上?微软的Copilot和M365生意化进展,可能是当今最有劝服力的正面案例,但举座而言,“AI参加何时回本”仍是悬在哄骗层公司头上的问号。
接下来看什么?
其一,亚马逊(AMZN.US)Q3财报(10月29日盘后)。 当作本周“科技巨头三连击”的终末一棒,亚马逊的AWS增速、零卖利润率以及全老迈本开支教养,将补全云厂商的全景图。CEO安迪·贾西此前已透露,AWS 2026年主要算力产能已被预订一空——商场需要看到这一说法的数据考据。
其二,好意思联储12月议息会议。 好意思联储主席沃什在发布会上文书来岁起减少议息频次,但对利率旅途拒却给出明确教养。芝商所FedWatch夸耀12月加息概率已达85%——若加息落地,高估值科技股将面对新一轮估值压力测试。
其三,微软Azure能否防守49%+的增速。 科罚层已给出Q2财季 Azure增速49%的教养。要是微软能在老本开销保执“有节制彭胀”的同期执续加速Azure增长,将有劲解释AI投资正在进入“酬谢终了期”。反之,任何增速放缓的迹象齐可能被商场放大。
其四,Alphabet的解放现款流拐点。 公司当今瞻望2026年全老迈本开销1950亿至2050亿好意思元,且2027年将“显赫加多”。在这么的开销强度下,解放现款流何时回正、Google Cloud能否执续孝顺利润增量、告白业务的AI转型能否稳住营收增速——这三个问题的谜底,将决定Alphabet的估值能否在2027年再行获取商场认同。
其五足球投注app,AI老本开支的“总账”。 摩根大通(JPM.US)瞻望2026年环球AI老本开支约9000亿好意思元,到2030年累计达5.5万亿好意思元。当每季度数千亿好意思元的参加成为常态,投资者终将要求看到明晰的酬谢时候表。微软的“有节制彭胀”和甲骨文“2029年解放现款流转正”的应允,偶而正在为行业诞生新的评估措施——不是比谁花得多,而是比谁花得聪惠。
上一篇:足球投注app “AOS磋磨接口的时刻-买球·(中国)投注APP官方网站
下一篇:没有了